H08 月度工资核算与工资条
适用对象:人力薪酬专员、财务与审批人。本手册与本课视频对应,可按下列步骤独立操作。
开始前准备
- 经办人具备薪酬配置、薪资档案及批次权限;审批人使用自己的待办。
- 核对已发布的薪资确认与发薪登记流程、节点岗位和实际处理人。
- 本例使用本地教学员工林晓禾(教学),工号132300030,独立“人力教学薪酬主体”和“人力教学固定月薪方案”。
- 所有银行账户、回执及政策参数为教学示例;本例不执行银行付款。真实计薪须按合同、考勤和当地政策维护。
- “流程图”“流程评论”的通用操作沿用一期,不另设讲解章节。
本例单据与金额
| 核对项 | 结果 |
|---|---|
| 工资批次 | 教学-2026年11月固定月薪,SA202610189091 |
| 人员 | 仅林晓禾(教学)1人 |
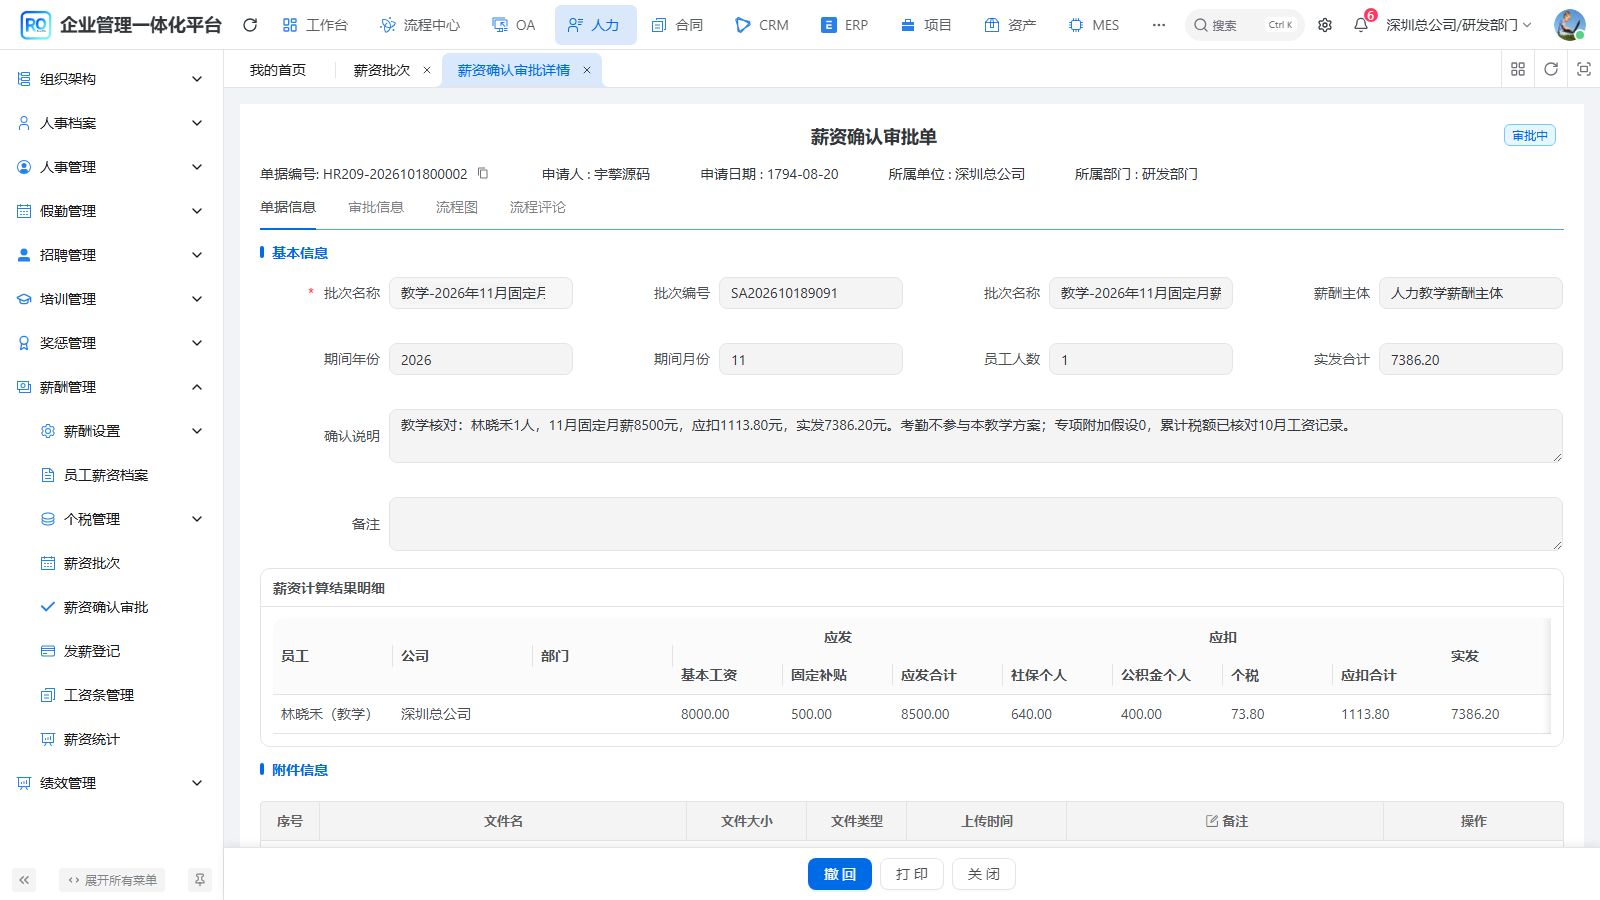
| 确认单 | HR209-2026101800002,人力主管、总经理审批两个节点 |
| 发薪登记 | HR210-2026101800002,人力主管节点 |
| 应发 | 8000固定薪资+500补贴=8500.00 |
| 应扣 | 640社保+400公积金+73.80个税=1113.80 |
| 实发 | 8500-1113.80=7386.20 |
| 企业成本 | 8500+1280公司社保+400公司公积金=10180.00 |
本例提前演示2026年11月教学工资,使用同一教学员工10月已确认的计税记录。示例到账时间为10月18日的模拟登记日期,不代表实际付款;真实发薪应按银行凭据填写实际到账时间。累计应税所得额4920元,累计税147.60元,扣除此前已缴73.80元,本期个税73.80元。真实员工须按已核实的累计收入、社保、免税和专项附加资料填写,不得照抄教学数据。
前置问题与核对提醒
- 首次试算因员工尚未生成用户触发系统异常,未成功。保留原批次,在员工档案生成用户并关联后重新试算,没有重复建单。
- 补录全零期初后,“累计期初缺失”提示仍出现;本例已回查原期初及计算快照,不能仅凭提示判断是否已有期初,也不能跳过数据核实。该提示仍需结合原记录核对;11月按10月已确认台账继续计税。
- 当前考勤月未锁定、无打卡。本教学方案未启用考勤扣款,固定月薪口径明确记录在确认说明中;真实含考勤工资应补齐考勤及锁定结果。
- 当前表头申请日期显示异常年份。工资所属期间、单据创建时间及发薪到账时间应分别核对,不能拿异常表头作实际日期依据;此显示问题已留证,未修改公共组件。
按步骤操作
1. 从批次到工资条
这节课接着上一课的薪资档案,完成月度工资操作。本例把期间设为二零二六年十一月,演示下一期教学工资,从建批次、试算和核对,到确认审批、发薪登记及员工查看工资条。系统登记只是业务记录,本例不执行真实银行付款;正式发薪必须另行核验银行凭证和收款结果。
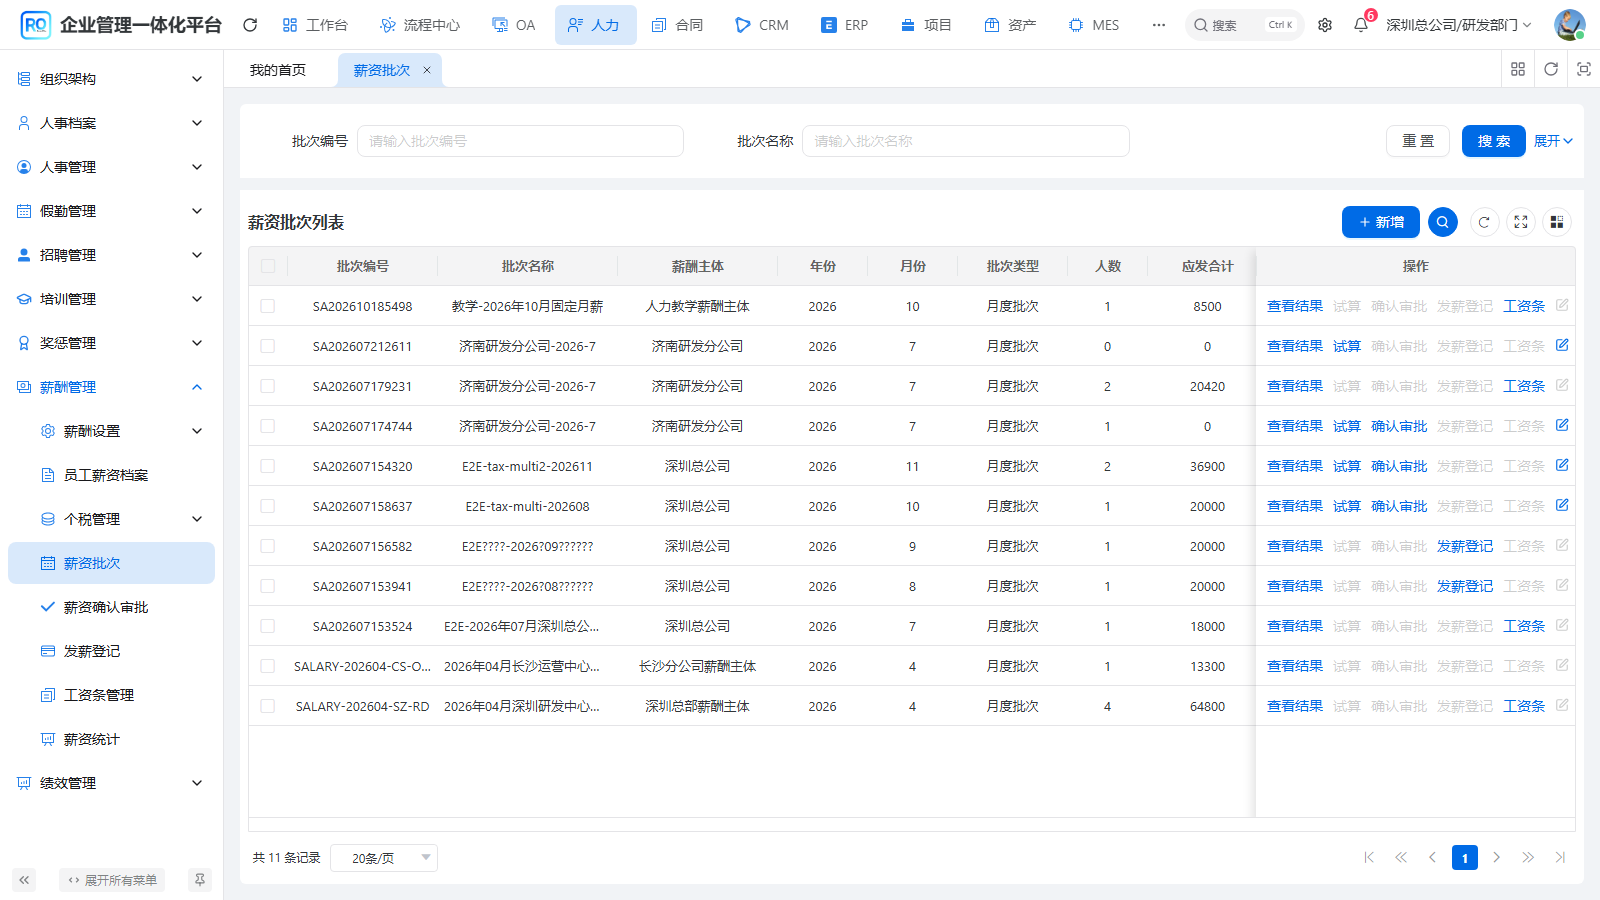
2. 新建月度工资批次
进入薪酬管理、薪资批次,点击新增,选择人力教学薪酬主体。年份为二零二六年,月份改为十一月,批次名称同时标明期间。工资所属期间与实际付款日期需要分别核对。本例仅包含林晓禾一名教学员工,正式业务要先检查范围,避免漏算、重算或混入其他主体人员。
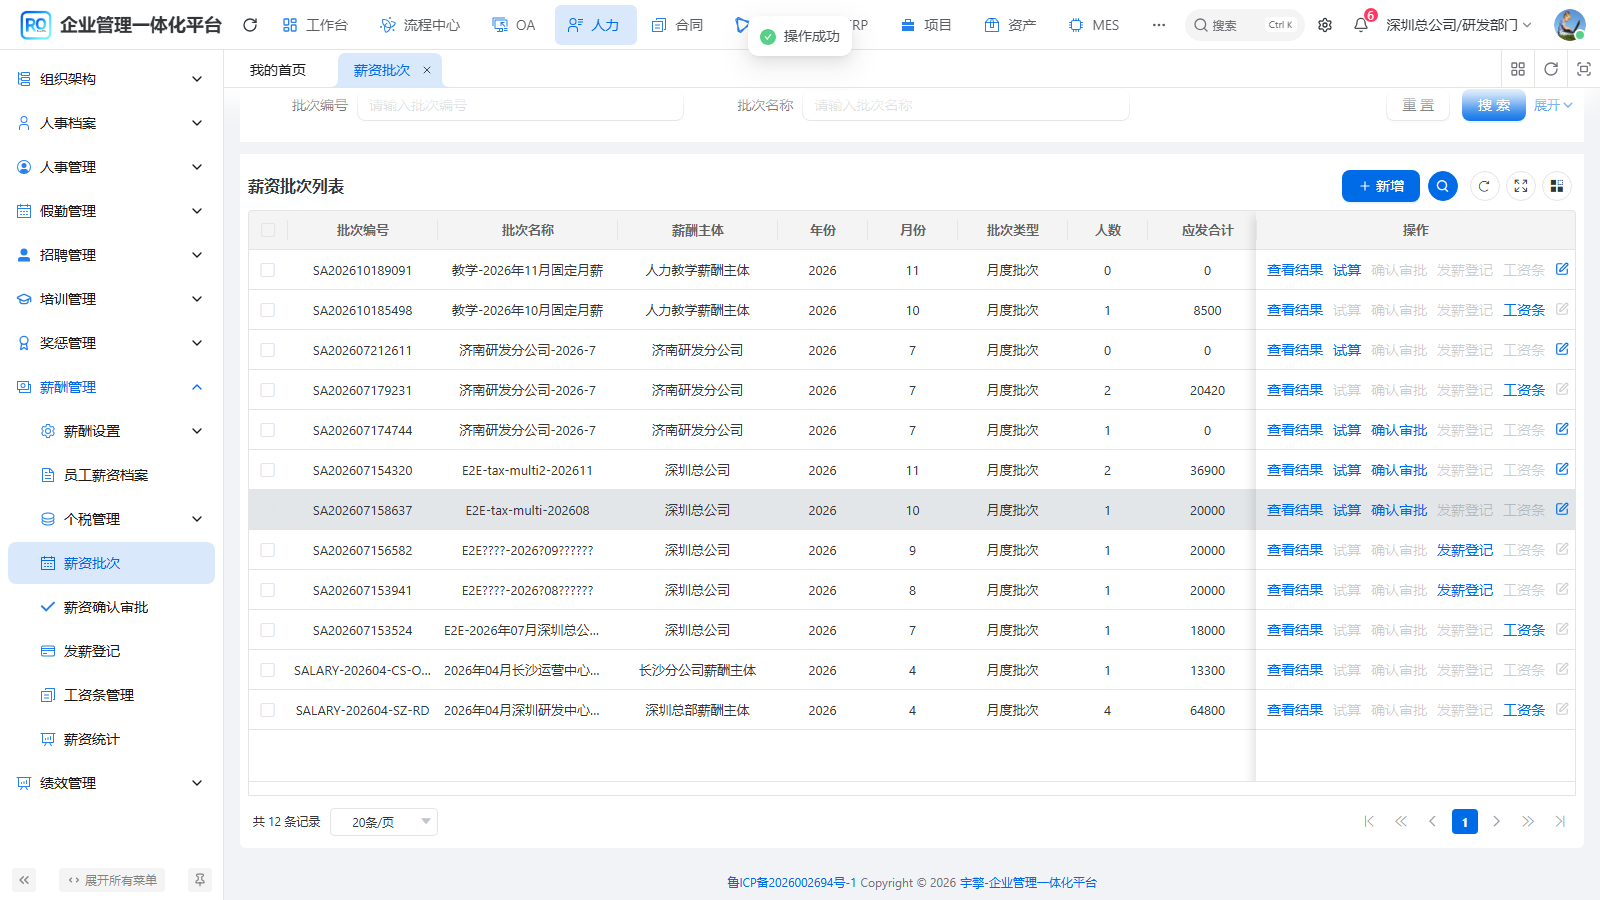
3. 执行试算
保存批次后点击试算,阅读提示后开始。试算按当前薪资档案和方案配置汇集金额,同时检查数据依赖。试算完成只是得到了可核对的结果,不等于工资已经确认,也不代表可以跳过异常直接发薪。
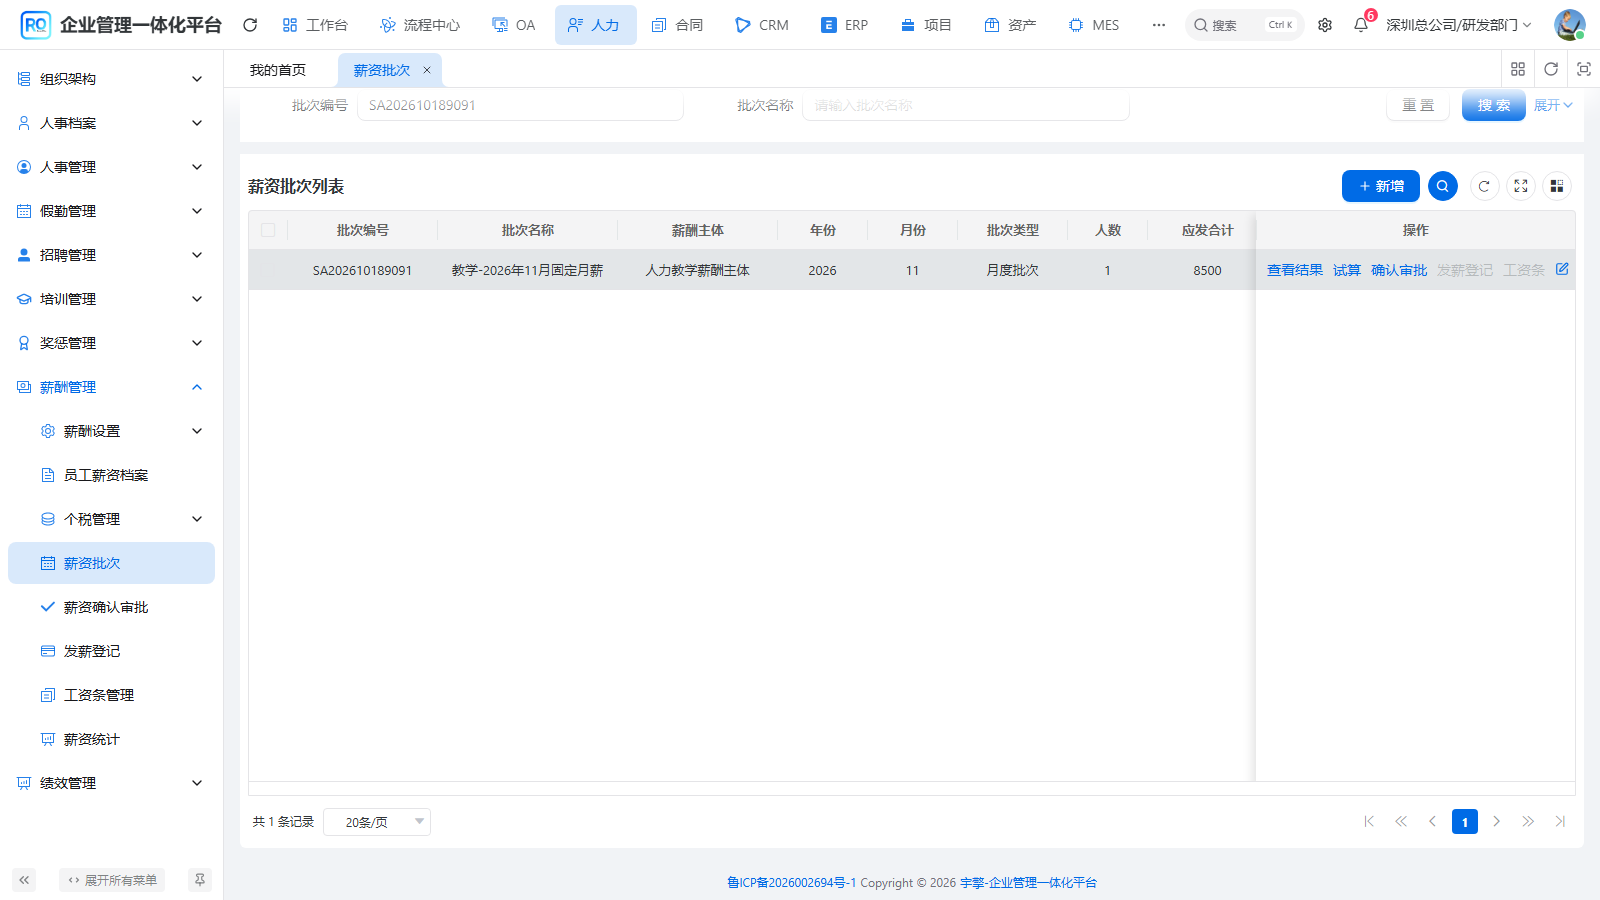
4. 打开员工明细
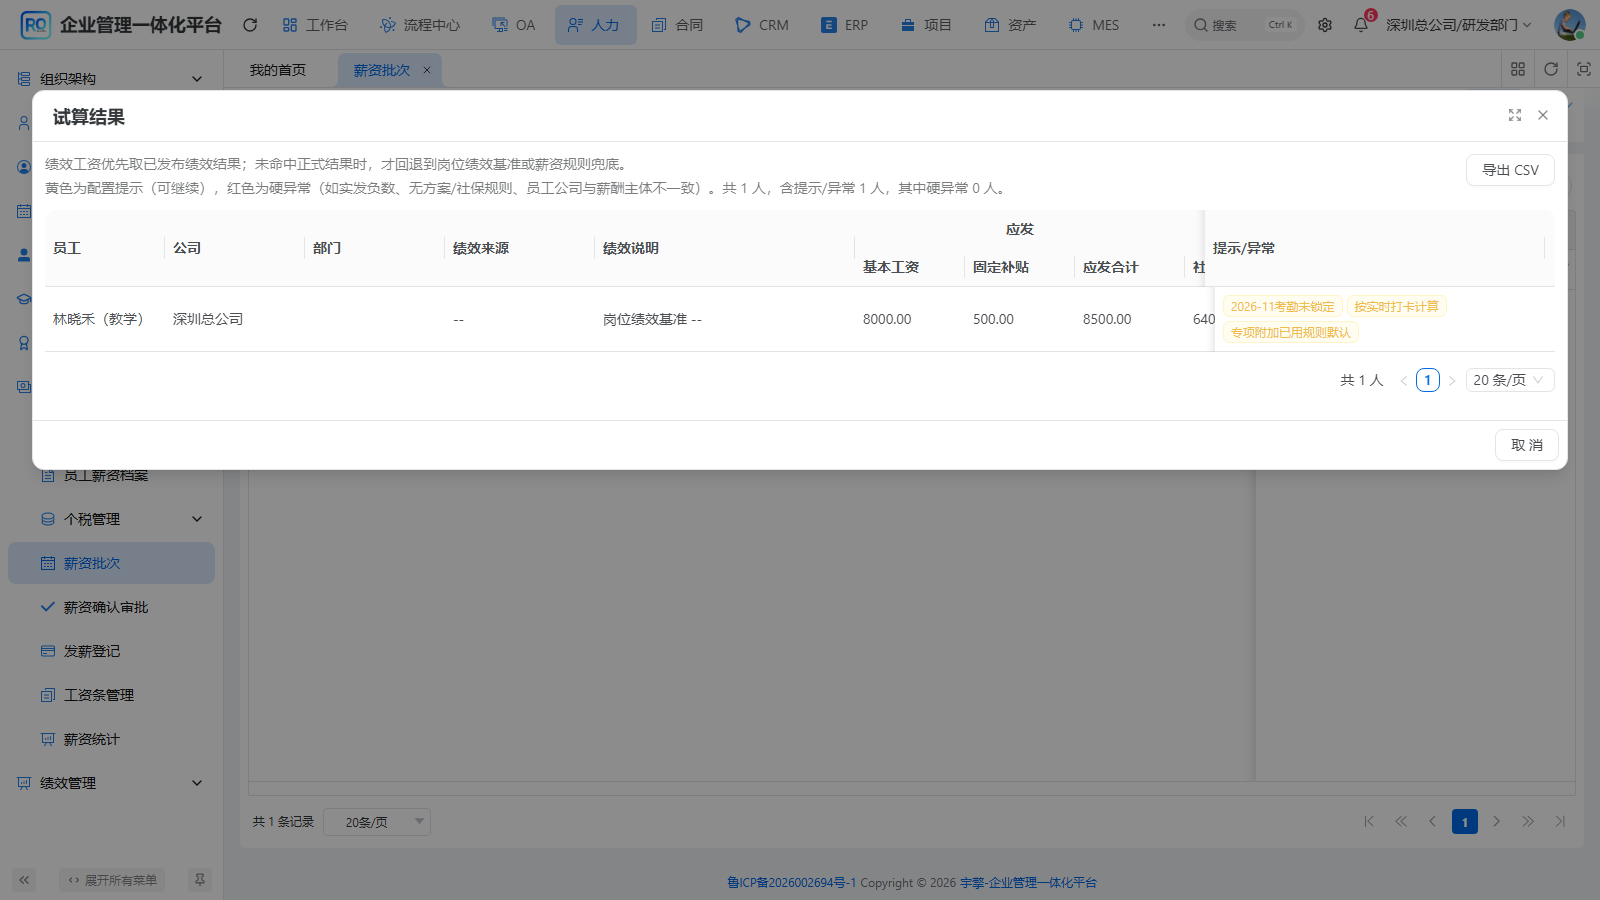
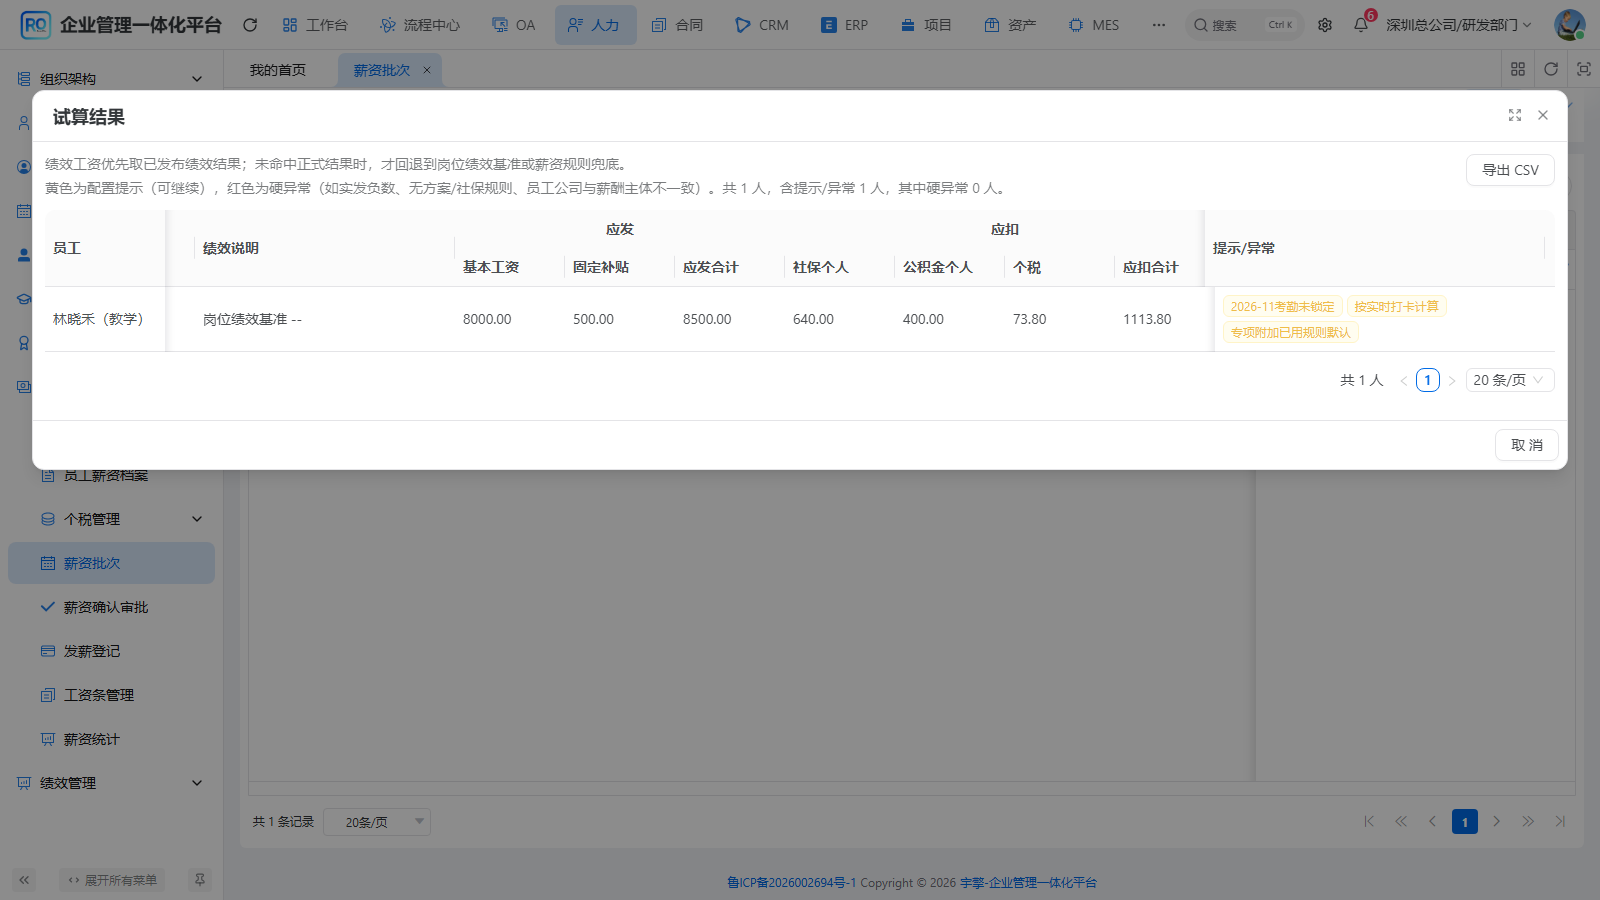
打开批次明细,先核对员工人数与姓名,再查看应发、应扣、实发和个税。不要仅核对合计,因为人员漏算与单人金额错误可能相互抵消。应发减应扣应等于实发,企业成本还可能包含公司承担的社保公积金,与员工实发金额不同。
5. 核对提示与异常
查看提示和异常列,本例保留考勤未锁定、专项附加采用规则默认等提示。当前教学方案没有启用考勤扣款,专项附加假设为零,并且已经核对十月的计税记录。正式工资必须核实实际出勤、人员账号、累计收入及扣除资料。没有方案、没有社保规则、公司归属不符等问题,应先修正再试算。
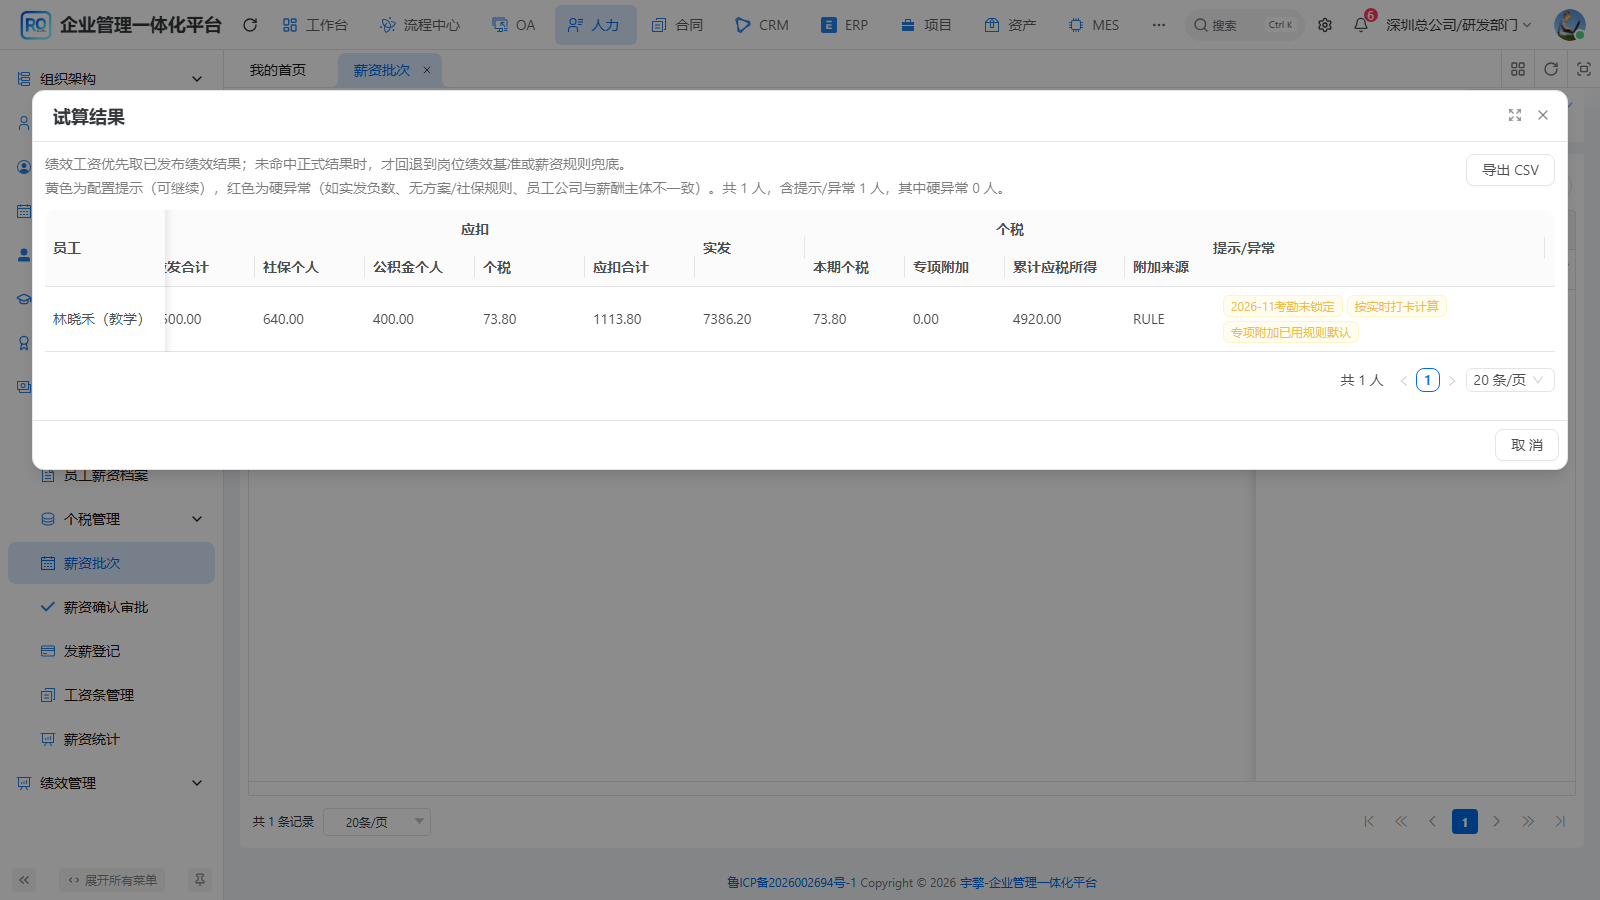
6. 逐项解释试算金额
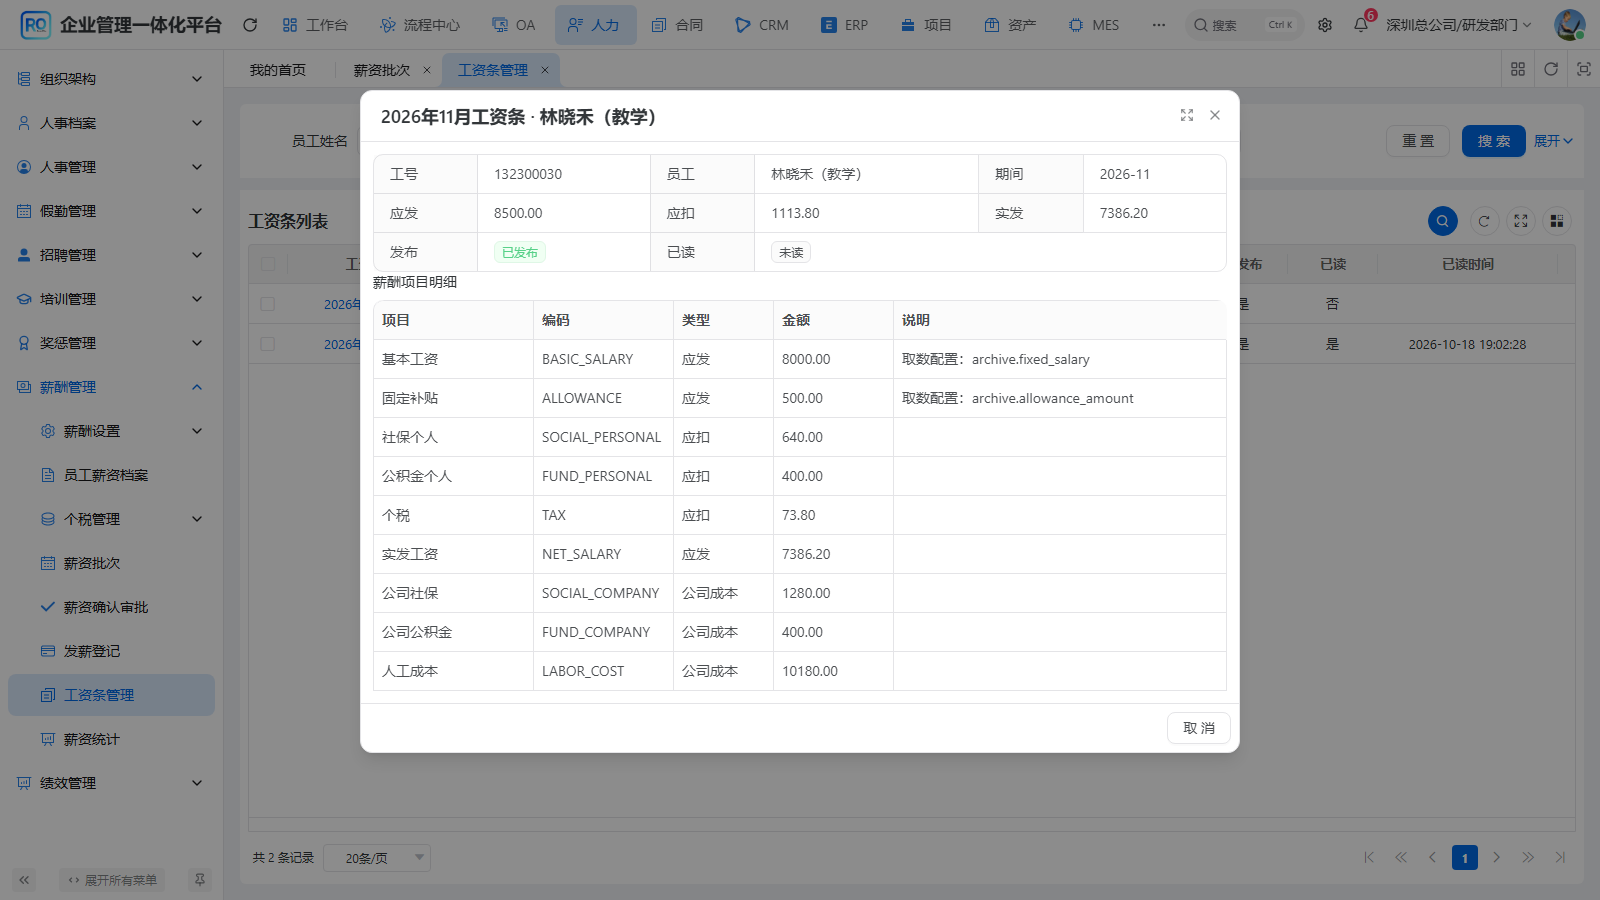
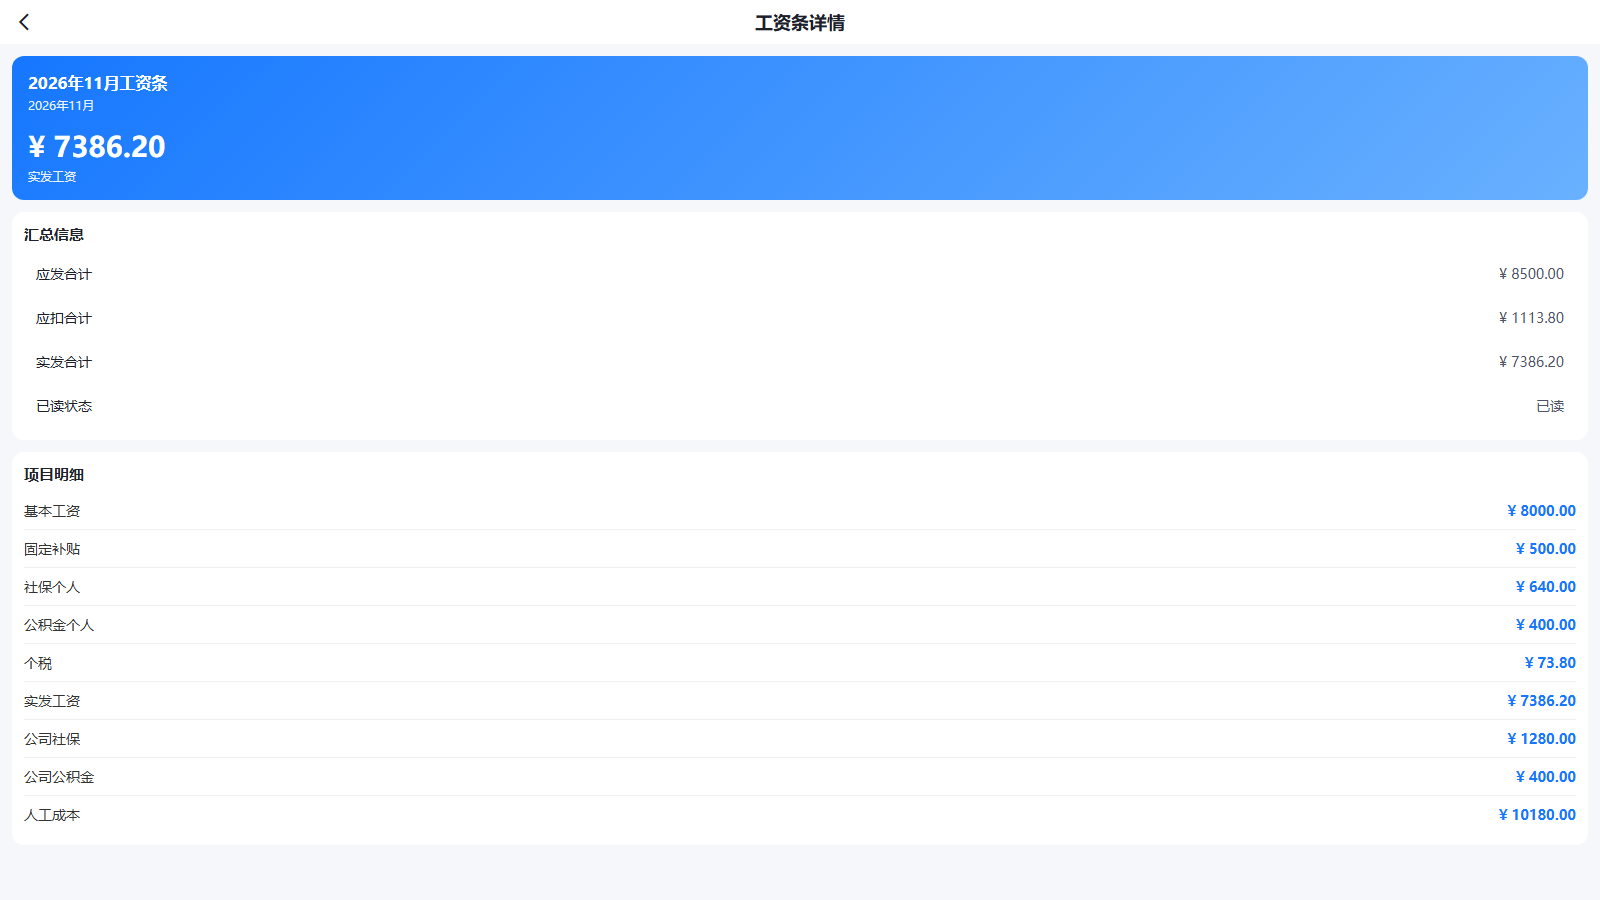
逐项核对本期结果:基本工资八千元,补贴五百元,应发八千五百元。个人社保六百四十元,公积金四百元,个税七十三元八角,应扣一千一百一十三元八角,实发七千三百八十六元两角。公司社保与公积金另计入企业成本。本例采用固定月薪教学口径,不代表中途入职一定发整月工资,实际应按企业制度配置折算。
7. 发起薪资确认
核对完成后,从同一批次点击确认,进入薪资确认审批单。系统带出批次编号、期间、人数和实发合计。填写本次核对说明,重点记录核对范围及提示处理依据。保存只是暂存,提交才会进入审批;不要新建另一批次重复发起。
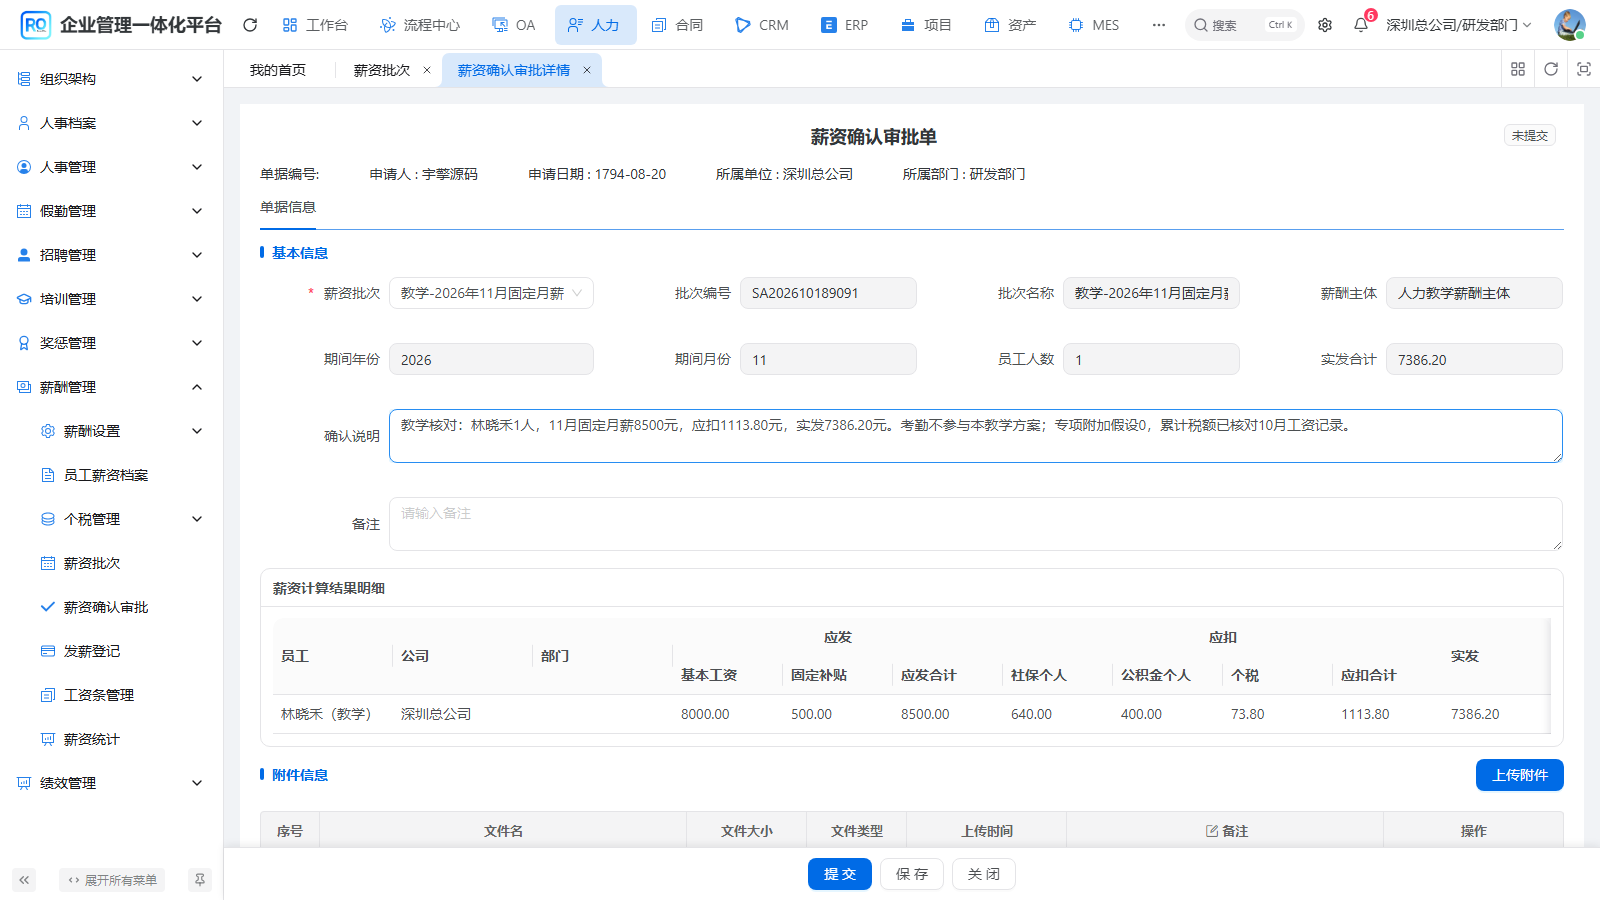
8. 提交确认审批单
提交前再核对批次编号、人员范围和金额,然后提交当前单据。提交后查看审批信息,确认当前节点及处理人。流程图和流程评论的通用用法在一期已讲过,这里直接关注薪资业务和实际处理结果。
9. 审批人从待办处理
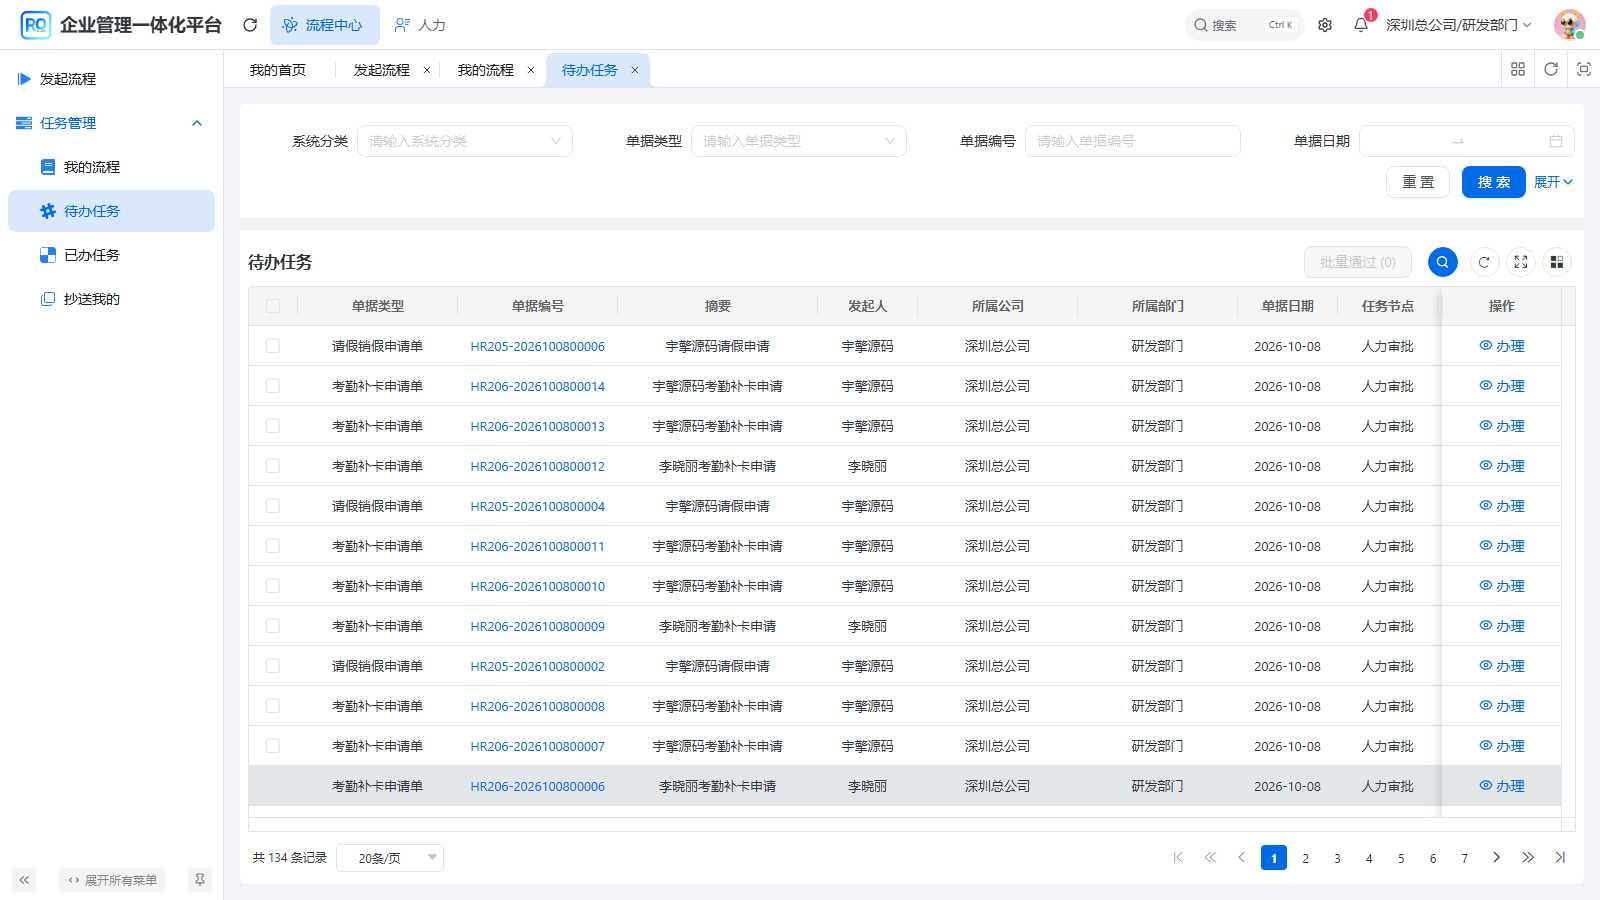
切换到实际审批人,从流程中心的待办任务打开这张薪资确认单。核对原单编号、期间、人数和实发合计,结合明细检查核对说明。审批人用自己的身份处理,不能把经办人的保存成功当成审批完成。
10. 完成实际配置的第二审批节点
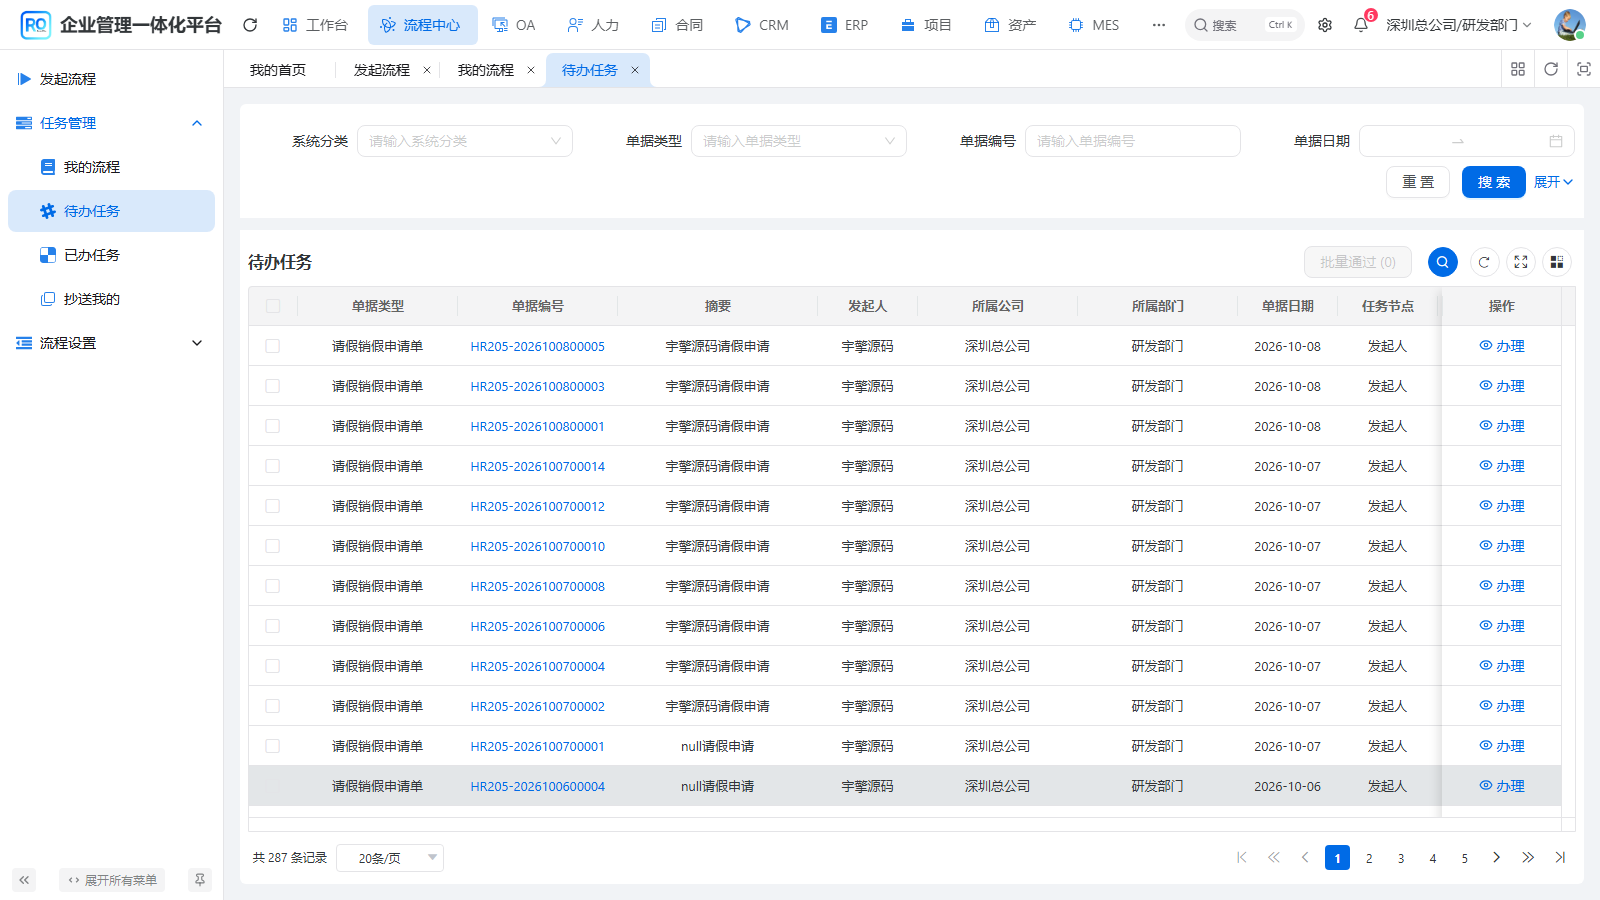
本例薪资确认还有总经理审批节点,人力主管通过后尚未结束。切换到该待办实际分配的账号,打开同一单号,再次核对金额和核对说明后通过。节点名称与实际账号分配由企业流程配置决定;本地示例的这个节点分配给当前账号,正式环境应事先核实处理人和岗位配置。
11. 回查确认结果
完成当前流程所需的审批后,回到原批次,检查确认状态及对应审批单结果。确认通过后进入发薪登记。若还在审批中,应继续查看实际节点;若被退回,则修正原单并按流程处理,不要重复创建相同期间的工资批次。
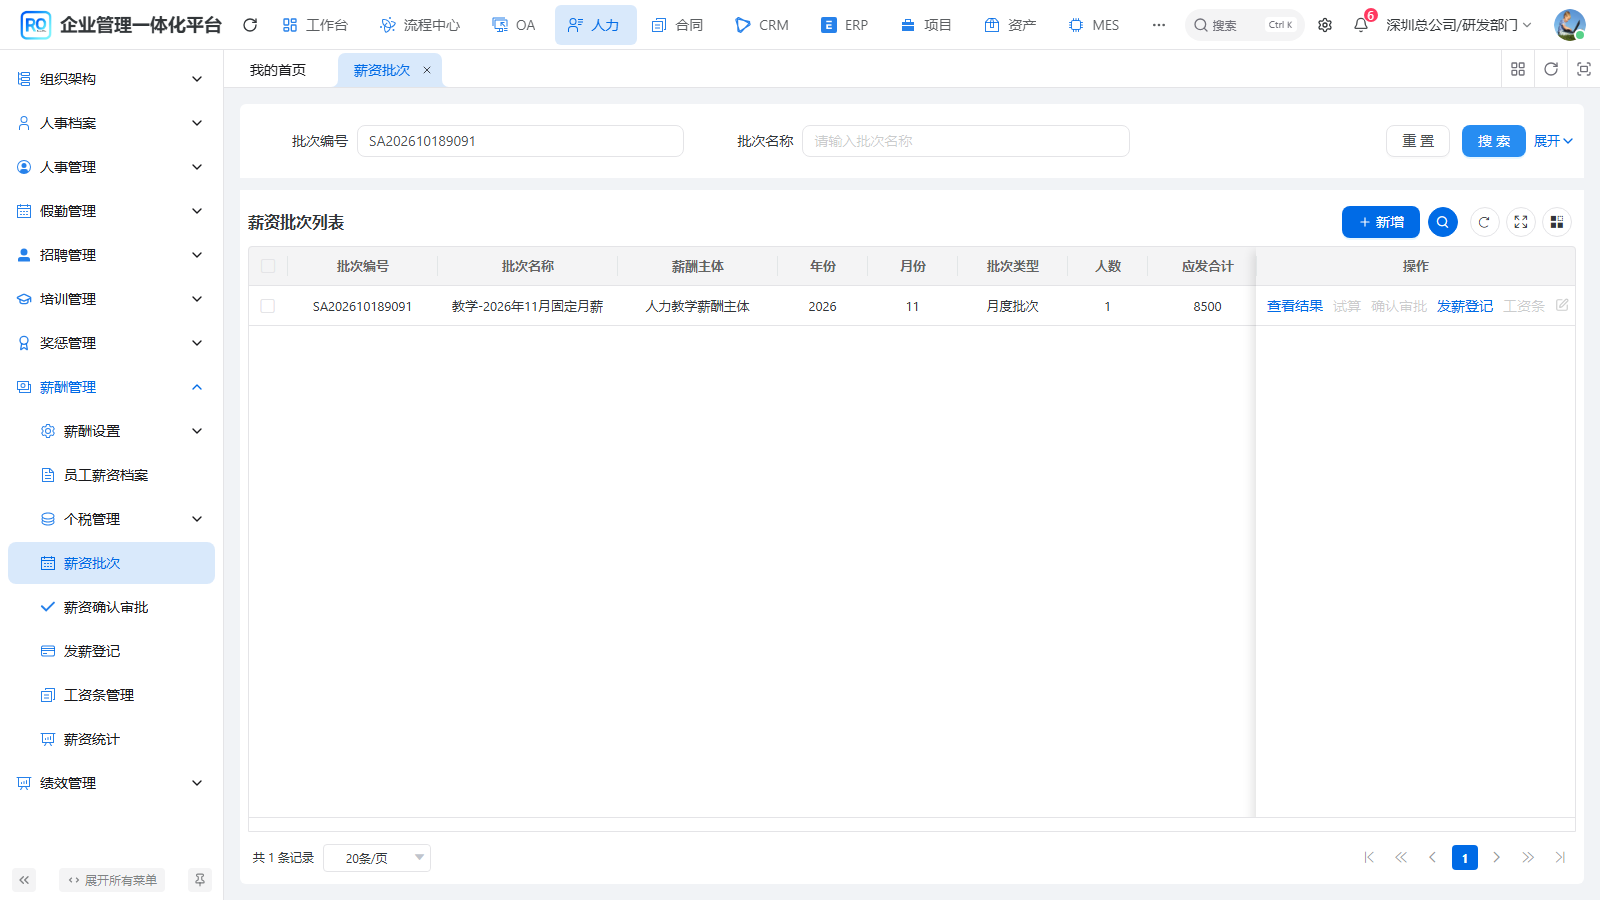
12. 填写发薪登记
从已确认的原批次点击发薪登记。核对主体账户、银行信息、工资期间和实发金额,再填写发薪日期、方式及凭证说明。登记内容应与实际付款资料一致。本例使用教学登记,操作系统流程,不执行任何银行转账。
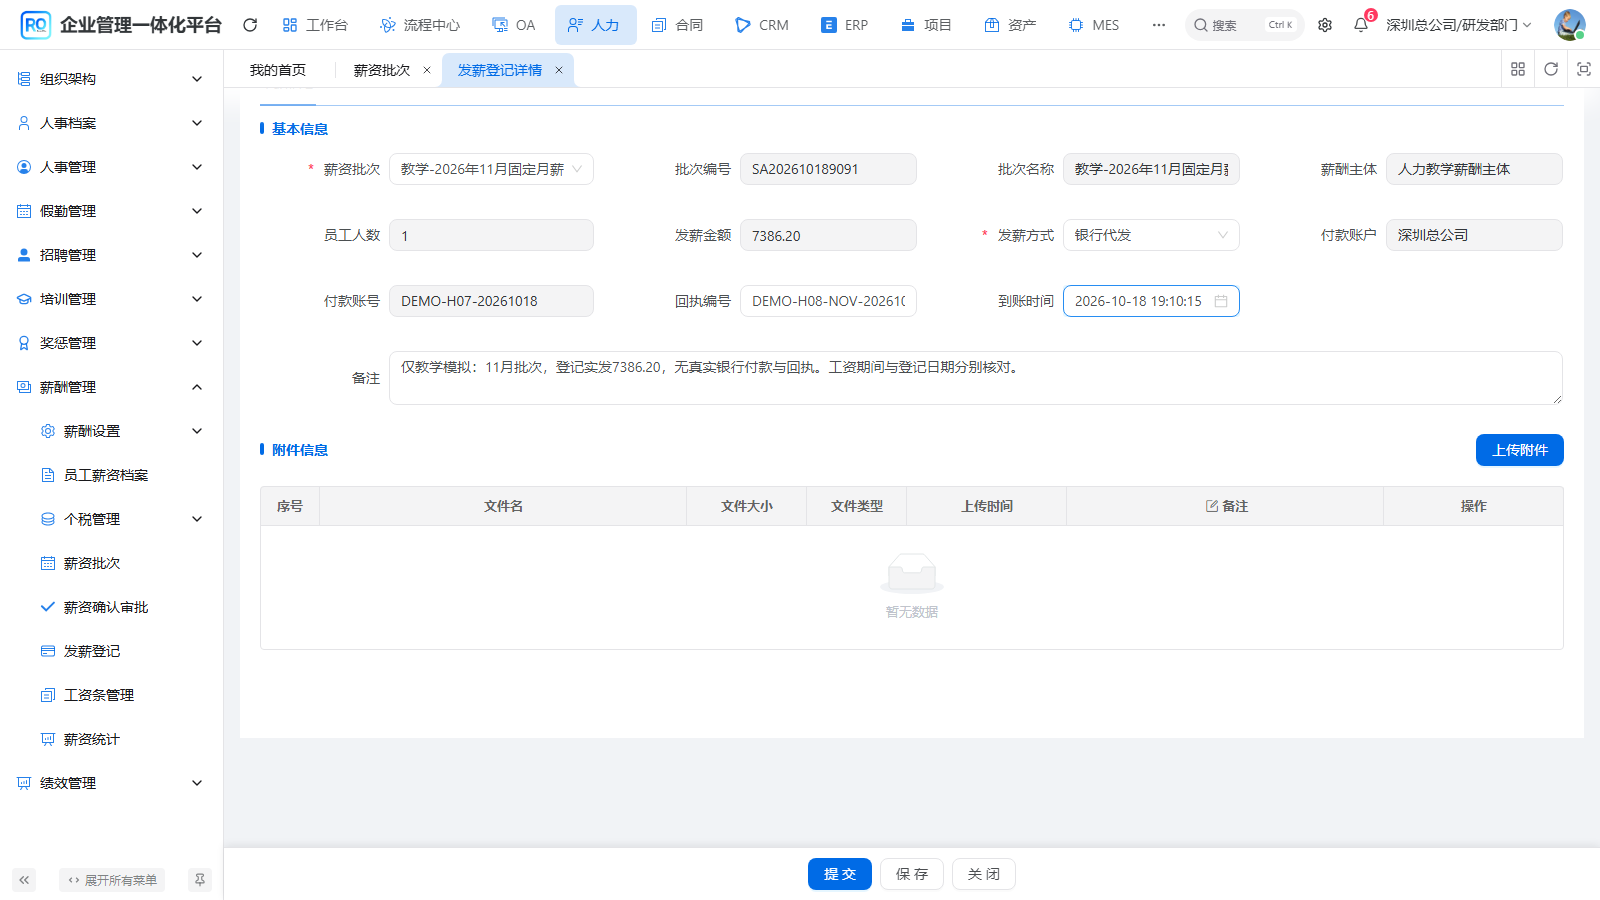
13. 提交发薪登记
保存并提交这张发薪登记。提交表示付款资料进入审核,不等于登记已经通过。后续按当前配置由实际处理人审核,核对是否对应同一工资批次、同一金额,避免重复登记或把其他月份凭证放入本次工资。
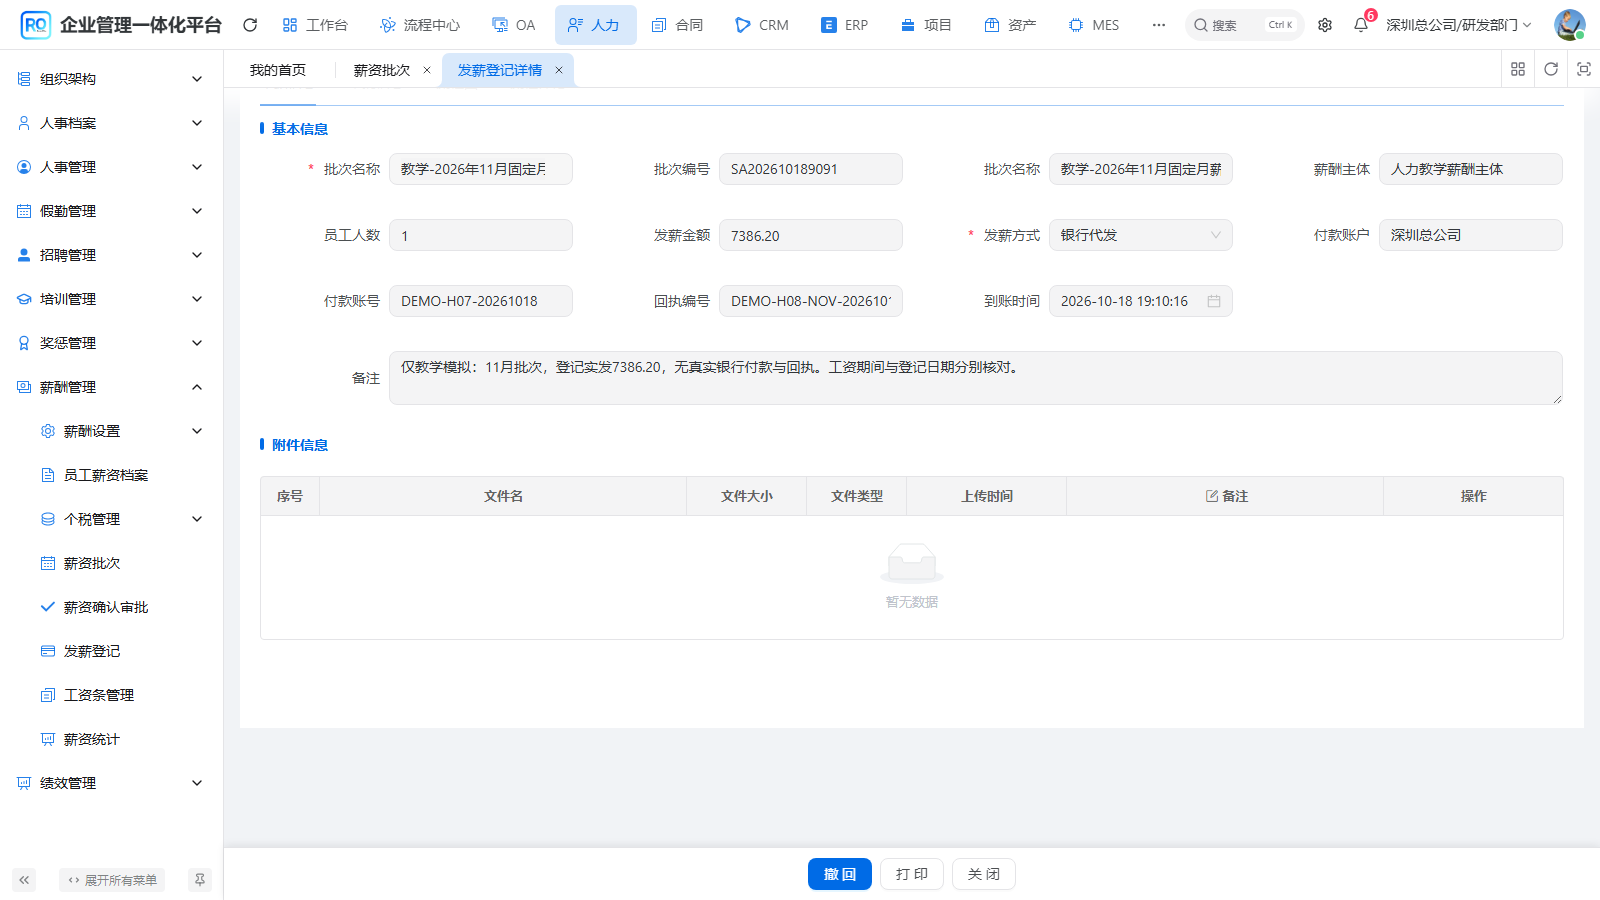
14. 完成发薪登记审批
审批人从待办打开原登记,核对付款信息和说明后处理。企业实际使用时应按制度核对银行凭证与收款结果,教学数据不能替代真实付款资料。处理完成后还要回查批次,确认发薪状态确实更新。
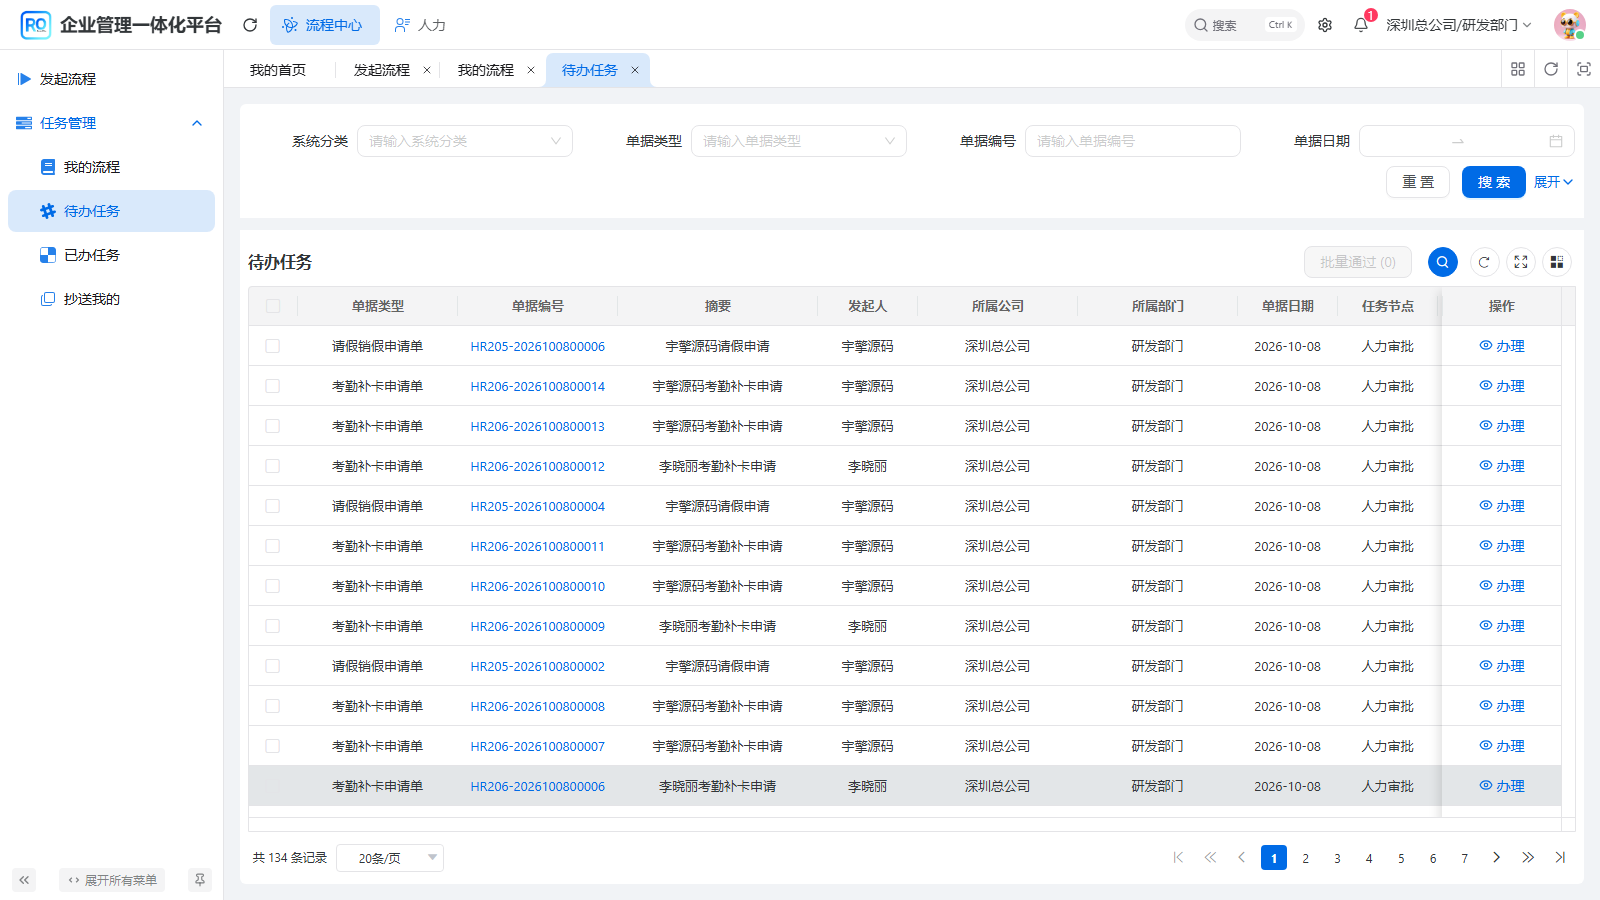
15. 回查发薪与工资条状态
回到原工资批次,同时查看确认、发薪和工资条状态。当前系统在发薪登记审批通过后会自动生成并发布工资条,正常情况下无需再点一次发布。若结果未生成,应先检查原登记与处理结果,不能通过反复提交制造重复业务。
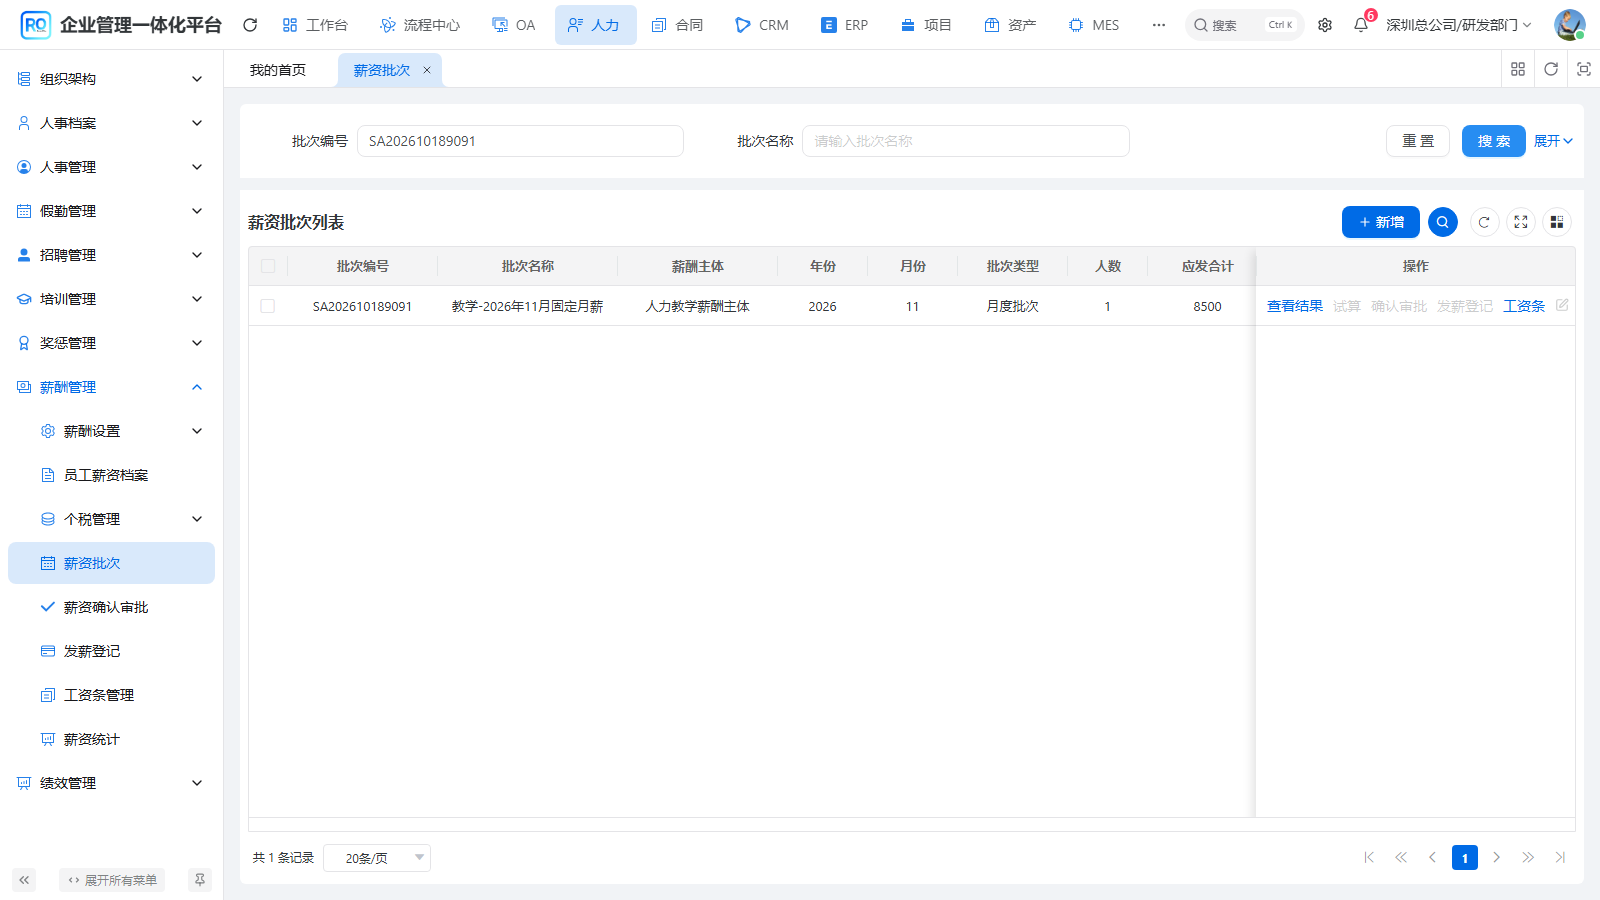
16. 查看工资条明细
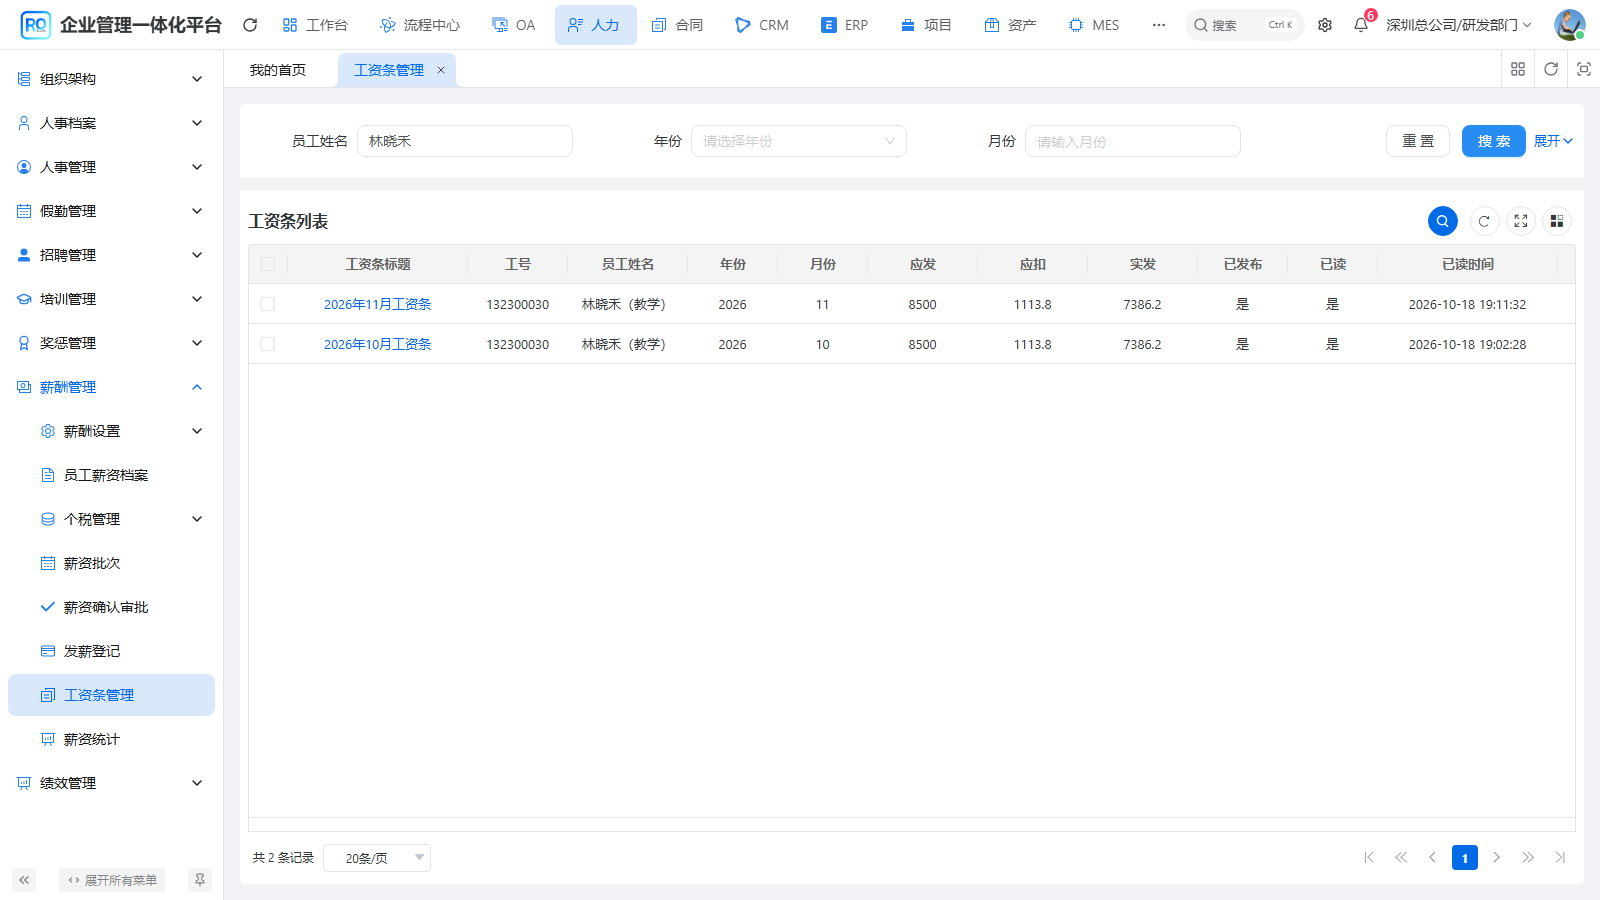
打开工资条管理,按期间和姓名定位本次教学工资条。核对员工、年月、应发、应扣和实发,再打开明细看各工资项目。工资条是本次核算结果的展示,发现错误应追溯原批次和计薪来源,不能只改一处展示数字。
17. 员工查看与账号关联
员工使用自己的工号账号登录移动端,在首页点击工资条,进入我的工资条列表。这里仅显示当前员工自己的记录,打开十一月工资条,核对应发八千五百元、应扣一千一百一十三元八角和实发七千三百八十六元两角,并查看各项目明细。员工本人打开详情后会更新已读状态,管理员查看不能替代员工阅读。
18. 月度工资结果检查
本课核对四个结果:试算明细、确认审批结果、发薪登记结果和工资条。每一步都回到同一批次及原单,确认人员、期间和金额一致。实际发薪前先处理异常并核验付款资料,工资条发出后再跟踪员工查看和反馈,这样月度工资才有完整的可追溯记录。
常见问题
| 问题 | 检查方法 |
|---|---|
| 批次查不到员工 | 核对主体、档案开启状态、员工归属及当前有效薪资版本。 |
| 工资金额错误 | 先看项目取数、版本金额和业务来源,再重新试算;已进入确认后的批次按业务流程处理。 |
| 没有待办 | 核对原单是否已提交、当前节点与实际处理账号。 |
| 发薪后没有工资条 | 先核对发薪登记是否审批通过及回写结果;正常通过会自动发布,不要重复提交。 |
| 员工无法看到工资条 | 核对员工与系统用户关联、登录身份和个人工资条入口权限。 |
| 管理端显示未读 | 管理人员查看不会替代员工阅读,员工本人打开详情后再回查。 |
结果检查
回查同一批次的试算、确认、发薪和工资条四个结果;逐项核对人员、期间与金额。员工本人查看后,管理端已读状态应更新。
示例金额和参数仅用于说明操作,实际办理请按企业制度及核实后的业务资料填写。